Чтобы посчитать себестоимость маникюра, сложите материалы, оплату труда и долю постоянных расходов, приходящуюся на состоявшийся визит. Отдельно проверьте загрузку: аренда не становится дешевле от того, что в четверг никто не записался. Поэтому стоимость одинаковой услуги при разном числе визитов может заметно отличаться.
Редакция «По расчёту» · Практический разбор
Открыть калькулятор себестоимости — работает в браузере, без передачи ваших цифр. Поля можно заполнить самостоятельно или загрузить явно обозначенный условный пример.
Сначала договоримся, что считаем
Цена в прайсе, выручка и себестоимость отвечают на разные вопросы. Цена — сколько платит клиент. Выручка — сколько получили за услуги. Себестоимость помогает понять, какие расходы относятся к выполненной работе. Оставшаяся после перечисленных затрат сумма ещё не обязательно является чистой прибылью.
В этом разборе считаем одну услугу одинаковой длительности. Если в салоне одновременно выполняют короткое снятие покрытия, сложный дизайн и педикюр, нельзя бездумно делить все расходы поровну между визитами. Сначала нужна понятная единица распределения, например занятые часы. Наш простой калькулятор за весь многопрофильный салон такую работу не делает.
Материалы: упаковка не равна одному клиенту
Для каждого расходника нужны три числа: цена упаковки, количество в ней и расход на визит. Формула выглядит так:
Расход на визит = цена упаковки ÷ количество в упаковке × использованное количество.
Условно упаковка из 100 единиц стоит 500 ₽, а на визит уходят две единицы. В расчёт попадут 10 ₽. Это демонстрация арифметики, а не норма расхода конкретного материала.
Важны одинаковые единицы измерения. Если покупаете миллилитры, расход тоже вводите в миллилитрах. Граммы нельзя превращать в миллилитры одним переименованием столбца. Для перевода нужна дополнительная информация, а не смелость владельца таблицы.
Запишите собственные наблюдения по нескольким работам. Один необычно сложный визит не обязан становиться стандартом для всех. Если расход заметно меняется между услугами, заведите отдельные строки. О том, как сравнивать упаковки и фактический расход, есть отдельный разбор материалов.
Труд: учитываем один раз
В калькуляторе можно выбрать сумму труда на визит либо сумму за месяц. Эти способы нельзя одновременно прибавлять к одной и той же работе: получится двойной учёт.
Для самостоятельного мастера собственное время тоже не исчезает из расчёта. Но введённая оценка труда — личное допущение, а не «правильная зарплата по рынку». Назовите его явно. Для команды используйте принятую у вас схему и проверяйте состав затрат вместе с тем, кто ведёт учёт.
Длительность берите из фактической работы. Не смешивайте два часа процедуры с полутора часами из рекламного обещания. Если время пока неизвестно, начните с измерения длительности услуги.
Постоянные расходы: пустое окно тоже участвует
Соберите расходы за один месяц: аренду и другие применимые постоянные затраты. Исключите то, что уже попало в материалы или труд. Неизвестная сумма — это незаполненный вопрос, а не автоматически ноль.
Для одинаковых визитов распределение простое:
Постоянные расходы на визит = расходы месяца ÷ состоявшиеся визиты.
При нуле визитов делить не на что. Правильный ответ здесь — «пока не вычисляется», а не волшебная нулевая себестоимость. Если сравниваете варианты аренды, сначала приведите их к одному расписанию: поможет сравнение часа, смены и месяца.
Два условных месяца
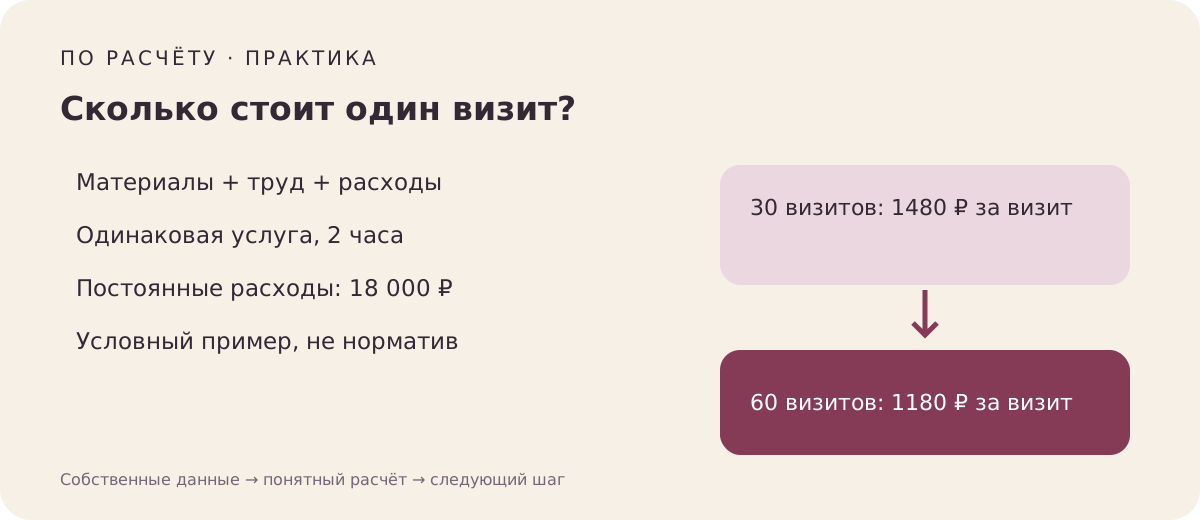
Предположим, материалы стоят 180 ₽ на визит, труд — 700 ₽, постоянные расходы — 18 000 ₽ в месяц. Одна услуга занимает два часа, доступно 120 рабочих часов. Все числа учебные, не ориентир цен или загрузки.
| Показатель | 30 визитов | 60 визитов |
|---|---|---|
| Занято времени | 60 ч | 120 ч |
| Доля доступных часов | 50% | 100% |
| Материалы на визит | 180 ₽ | 180 ₽ |
| Труд на визит | 700 ₽ | 700 ₽ |
| Постоянные расходы на визит | 600 ₽ | 300 ₽ |
| Сумма на визит | 1480 ₽ | 1180 ₽ |
Разница возникла из распределения одной и той же месячной суммы. Это не означает, что загрузку получится удвоить, что все часы обязательно продаваемы или что при росте объёма никакие расходы не изменятся. Второй столбец — сценарий для сравнения, а не прогноз.
Что сделать после расчёта
Не начинайте с автоматического повышения цены. Сначала проверьте пропуски: учтены ли расходники, подготовка, применимые платежи и труд; не продублирована ли одна сумма. Потом сравните расчёт с фактической загрузкой и составом услуг.
Если захотите оценить рекламу, не подменяйте её окупаемость выручкой нового клиента. Вопрос о том, что остаётся после затрат, подробно разобран в теме об экономике привлечения.
Какой расход вы раньше не включали? Назовите услугу, период и обезличенные исходные данные: так вопрос о вашем расчёте получится конкретным. Личные данные клиентов и сотрудников для этого не нужны.